Zelf slim pensioen opbouwen als zzp’er: expert Vincent Blaauboer legt uit hoe jaarruimte werkt
Ben je zzp’er? Dan kun je mogelijk zelf belastingvriendelijk pensioen opbouwen. Daarvoor kun je namelijk je jaarruimte benutten, als je die hebt. Hoe dat precies werkt? Het is minder ingewikkeld dan je misschien zou denken. Expert Vincent Blaauboer legt het uit. „Vaak verwachten ondernemers hier uren mee bezig te zijn, maar al na 30 minuten vertellen ze me dat ze heel veel wijzer zijn geworden.”
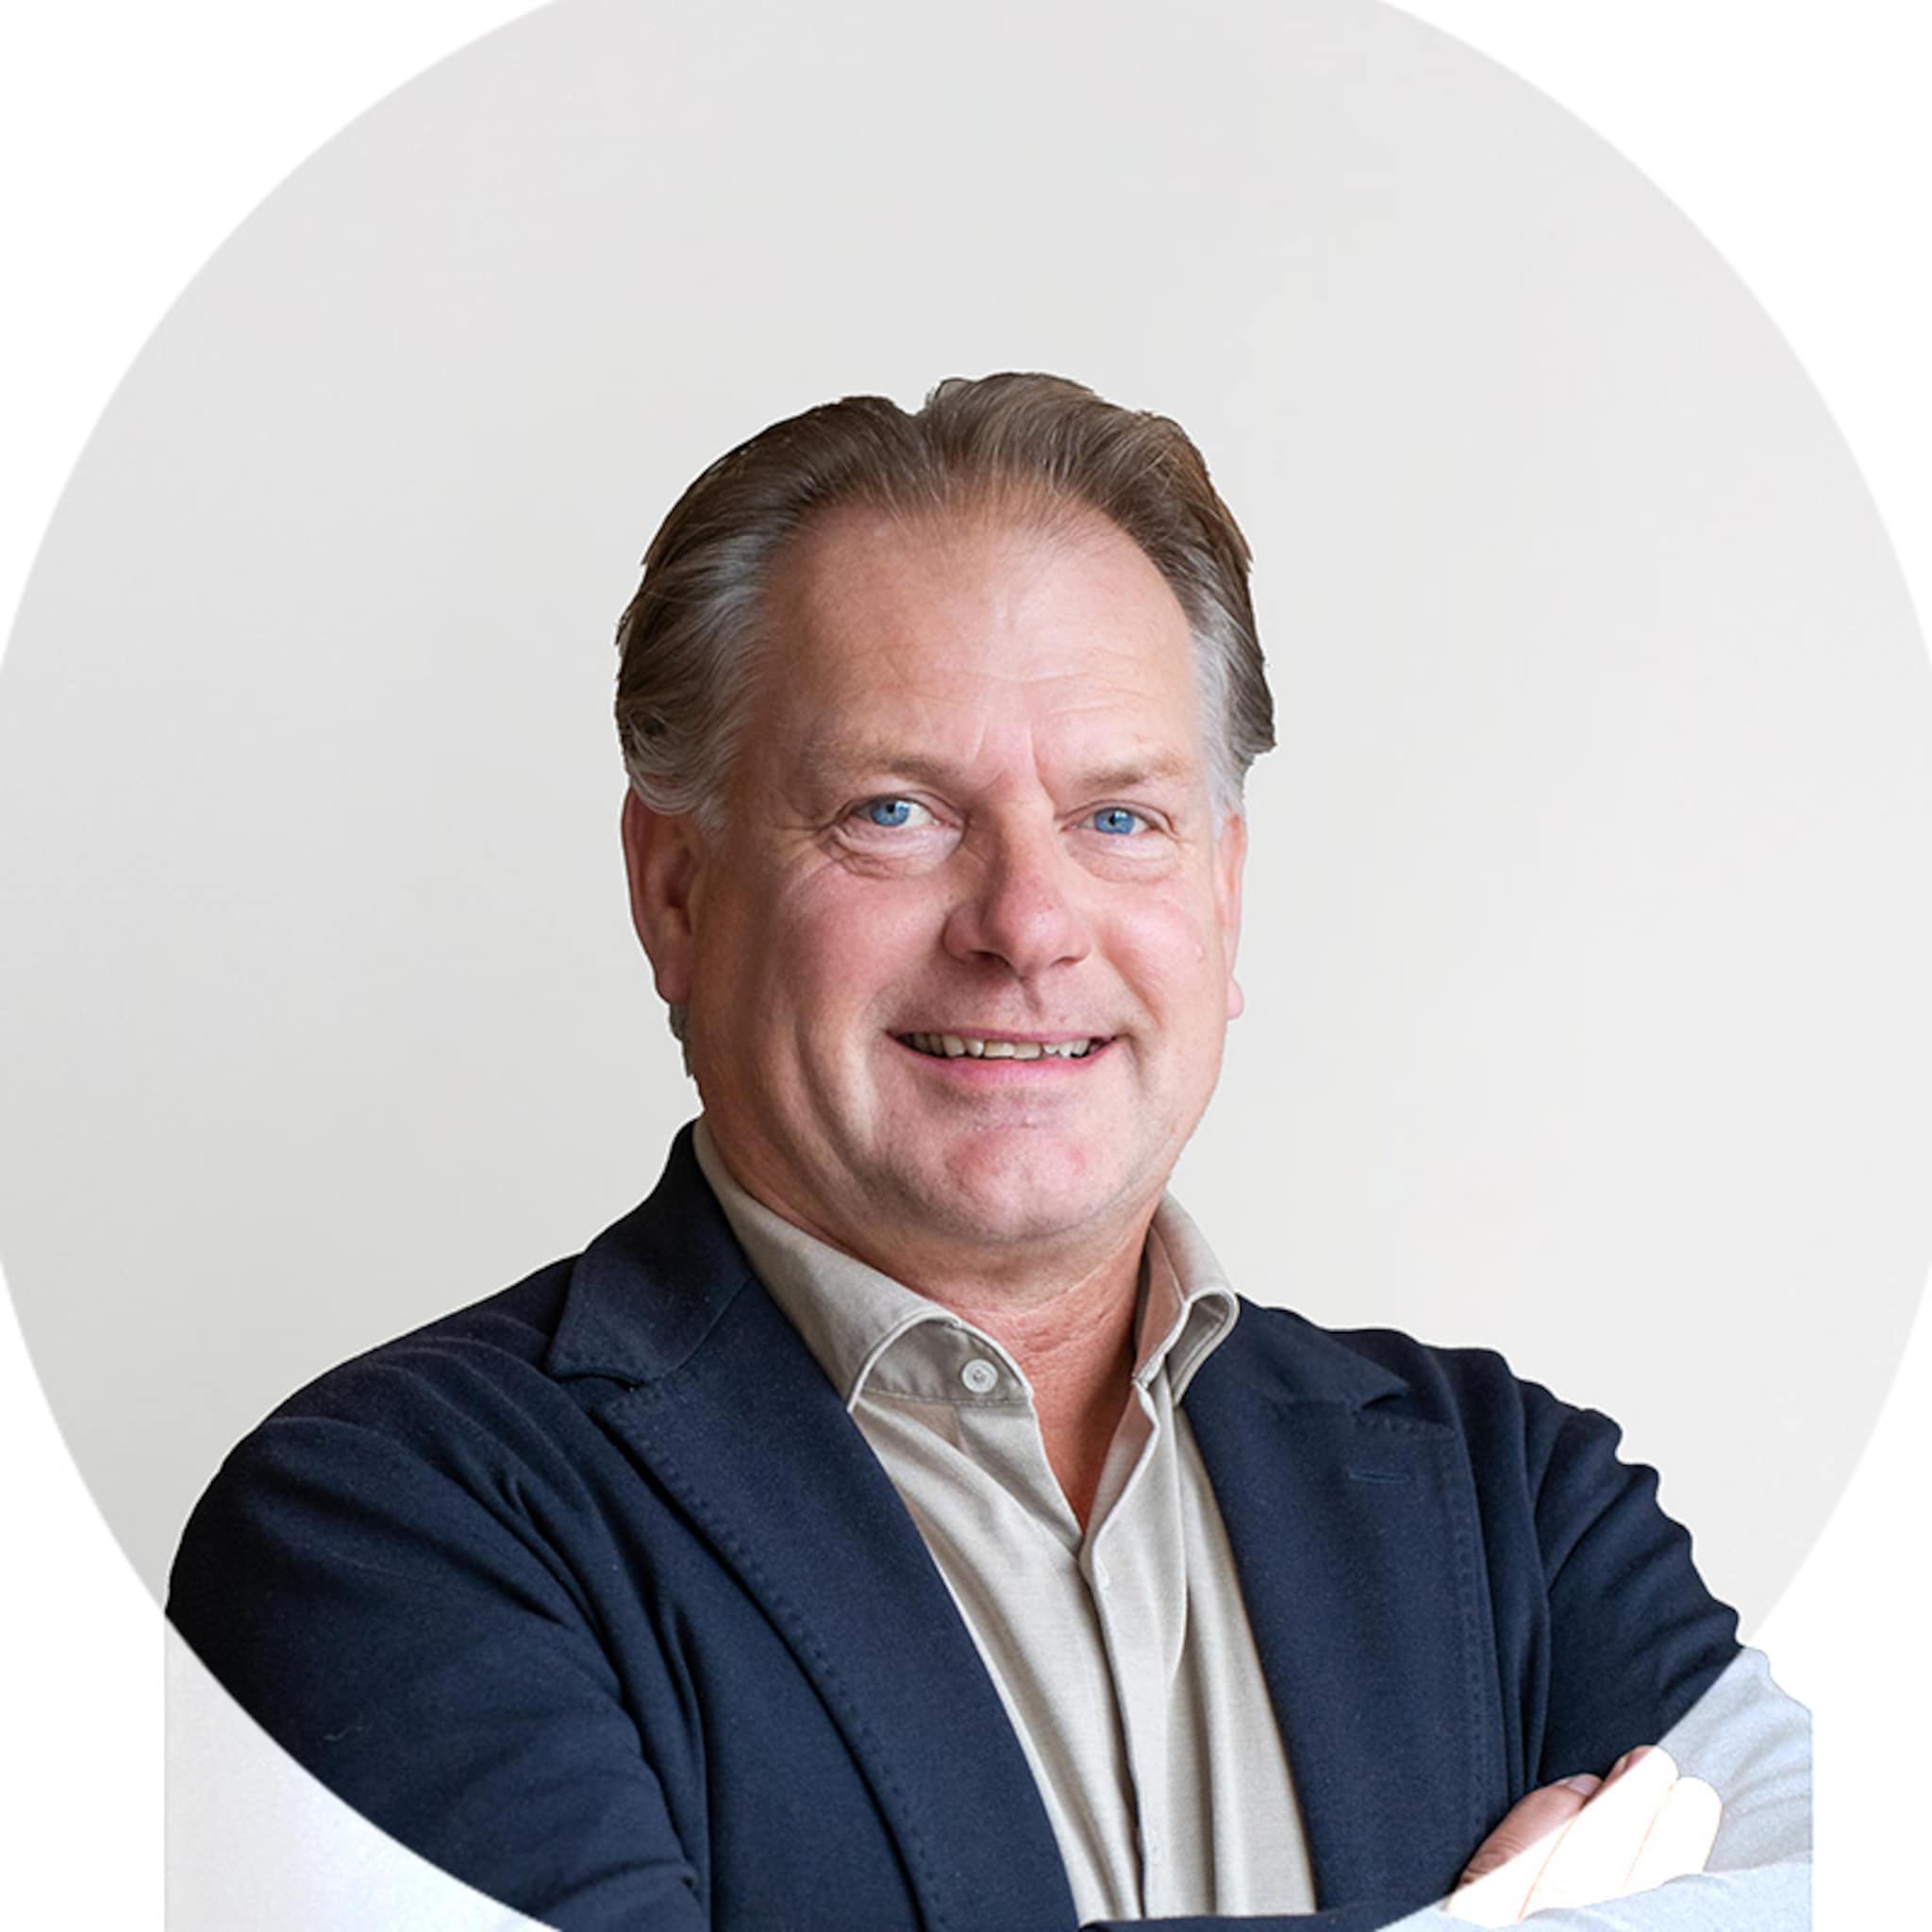
Vincent werkt als Strategisch Relatiemanager Pensioenen bij a.s.r. Hij heeft veel ervaring met het begrijpelijk uitleggen van pensioen aan zzp’ers, particulieren en directeur-grootaandeelhouders (DGA). ,,Het is heel leuk om te merken dat de mist bij veel mensen heel snel optrekt, als ik in begrijpelijke taal uitleg hoe het werkt.”
Levensloop van de zzp’er
Ondanks dat het belangrijk is om over het pensioen na te denken, begrijpt Vincent heel goed dat veel zzp’ers daar niet (meteen) mee bezig zijn. Uit onderzoek van het CBS blijkt dat maar liefst 35 procent van de zzp’ers ‘er nog niet aan toegekomen is’ en 18 procent zegt dat het pensioen nog ‘ver weg is’.
„Wij houden rekening met een soort levensloop van de zzp’er”, legt hij uit. „Er komt vooral in het begin veel op zelfstandig ondernemers af, dus zij hebben wat tijd nodig om stap voor stap verder vooruit te kijken.”
Veel zzp’ers die hij spreekt, verzekeren zich volgens het onderstaande patroon:
Eerst sluiten zij een aansprakelijkheidsverzekering af
Daarna denken zij na over de arbeidsongeschiktheidsverzekering (aov)
Pas daarna gaan ze aan de slag met hun pensioen
„Dat is aan de ene kant logisch, maar ook jammer. Vooral omdat je als zzp’er van belastingvoordeel kunt profiteren.”

Blaauboer maakt klanten wegwijs in complexe onderwerpen, door ze hier persoonlijk stap voor stap in mee te nemen.
Samen met zijn collega’s merkt hij dat niet alle zzp’ers weten van het belastingvoordeel dat ze mogelijk, via de jaarruimte, kunnen krijgen bij het opbouwen van hun pensioen. „Veel zzp’ers zijn daar helemaal niet mee bezig, waardoor ze mogelijk belastingvoordeel mislopen.” Door structuur te bieden en het stapsgewijs uit te leggen lukt het om zelfstandigen wegwijs te maken in alle informatie die er online beschikbaar is.
„Online kun je eindeloze artikelen lezen over bedrijfspensioenen, individuele pensioenen, wetgeving en verschillende mogelijkheden”, somt Vincent op. „Dan valt het niet mee om voor jezelf te bepalen wat er belangrijk is, waar te beginnen en zeker te weten dat je een goede keuze maakt.”
“Niet iedereen weet van het belastingvoordeel”
Wat is jaarruimte?
Om het begrip jaarruimte goed uit te leggen, is basiskennis van het pensioen nodig. Iedereen die in Nederland woont of werkt, heeft in principe recht op een AOW-uitkering van de overheid. Die krijg je zodra je de ‘AOW-leeftijd’ bereikt. Momenteel is dat 67 jaar, maar dat hangt uiteindelijk af van je geboortejaar. Dit basispensioen is de eerste pijler van het Nederlandse pensioenstelsel.
Iemand die in loondienst werkt, bouwt in veel gevallen verplicht pensioen op via de werkgever. Dit pensioen vormt de tweede pijler. Als zzp’er moet je zelf je pensioen regelen. Dat kan onder meer door geld opzij te zetten in een lijfrente. Dat gaat via een geblokkeerde spaar- of beleggingsrekening. Daarbij is je jaarlijkse inleg aftrekbaar bij je belastingaangifte. Een lijfrente noemen we de derde pijler van het pensioensysteem in Nederland.
„De jaarruimte is het maximumbedrag dat je per jaar fiscaal voordelig opzij mag zetten voor je pensioen. Dat kan bijvoorbeeld met pensioenbeleggen via Persoonlijk pensioen van a.s.r.” Met Persoonlijk pensioen beleg je zelf voor je pensioen via een lijfrentebeleggingsrekening. Je kunt als zzp’er je inleg tot aan het bedrag van je jaarruimte aftrekken van je inkomen. Dankzij die aftrekpost daalt het te betalen bedrag aan inkomstenbelasting, waardoor je nu minder belasting betaalt. Later betaal je wel belasting over de lijfrente-uitkeringen. Hoeveel belastingvoordeel je kunt krijgen, hangt af van je persoonlijke situatie. Daarnaast kunnen belastingregels in de toekomst veranderen.
“De berekening is op zich niet moeilijk, maar we hebben daarvoor een handige rekenhulp ontwikkeld”
Handige rekenhulp: jaarruimte berekenen
De jaarruimte is gebaseerd op je bruto-inkomen, daarom is die voor iedereen anders. „De berekening is op zich niet moeilijk, maar we hebben daarvoor een handige rekenhulp ontwikkeld. Daarmee bereken je op basis van het inkomen uit het voorgaande jaar en eventuele andere inkomsten hoeveel ‘ruimte’ er is om met belastingvoordeel geld in te leggen voor jouw pensioen.”
Je kunt als zzp’er zelf je jaarruimte berekenen met de rekentool van a.s.r., ook als je (nog) geen klant bent. „Als je de indicatie van je jaarruimte hebt, weet je dat je in principe tot dat bedrag met belastingvoordeel kunt inleggen voor jouw pensioen. Eigenlijk werkt het heel simpel.”
Makkelijker dan verwacht
Hij merkt dat veel ondernemers vooraf denken uren bezig te zijn met zo’n berekening en met de uitleg over jaarruimte en pensioenen. „In de praktijk weten de meesten na 25 tot 30 minuten voldoende om er zelf mee aan de slag te gaan. Bijna iedereen die ik spreek vertelt me na het gesprek dat ze het erg mee vinden vallen”, legt Vincent uit.
Bovendien weten de meeste zzp’ers wel dat ze hier een keer mee aan de slag moeten, maar stellen ze het onnodig uit. „Vaak vertellen ze me dat ze achteraf blij zijn dat ze het eindelijk hebben gedaan. Al was het maar om er een keer vrijblijvend met elkaar over te praten, zonder enige verplichting. Ik zie het ook als mijn plicht om anderen daar wegwijs in te maken, omdat het onderwerp mij goed ligt en er anderen goed bij kan helpen”, besluit hij.
Meer over Persoonlijk pensioen
Wil jij ook je pensioen regelen als zzp’er? Met Persoonlijk pensioen van a.s.r. beleg je zelf voor je pensioen via een lijfrentebeleggingsrekening. Je bepaalt gewoon zelf of je inlegt voor jouw pensioen, wanneer je dat doet en hoeveel je inlegt. Zolang je binnen de grenzen van je jaarruimte blijft kun je inleggen met belastingvoordeel. Professionele fondsbeheerders beleggen daarna jouw inleg, waarbij je zelf kiest uit 4 beleggingsfondsen.
Beleggen brengt risico’s en kosten met zich mee. Je kunt (een deel van) je inleg verliezen. De uiteindelijke waarde van je beleggingen op je pensioendatum hangt af van de behaalde beleggingsresultaten. Welke belastingregels precies voor jou gelden, hangt af van je persoonlijke situatie. Belastingregels kunnen in de toekomst veranderen. De beleggingsonderneming a.s.r. vooruit is onderdeel van a.s.r.