Maas zat niet bepaald te wachten op het verzoek dat hij een paar jaar geleden kreeg. Een ondernemer uit zijn omgeving had een financieel gezond bedrijf, maar kwam tijdelijk geld tekort omdat een klant een openstaande factuur nog niet had betaald. Of Maas hem geld wilde lenen? „Mijn eerste gedachte was eigenlijk: alsjeblieft niet. Als jij zo omhoog zit doordat een klant niet betaalt, hoe weet ik dan zeker dat ik mijn geld wel terugkrijg?”
Hij deed het uiteindelijk toch en vroeg naar eigen zeggen ‘best veel rente’ vanwege het risico. Daarna wilde hij weten waarom de ondernemer niet bij een bank of factoringpartij was uitgekomen. „De bank bleek hem niet te willen financieren en bij factoring wilde hij niet dat een andere partij tussen hem en zijn klant kwam. Toen dacht ik: dit probleem moet bij veel meer ondernemers spelen.”
Je factuur blijft van jou
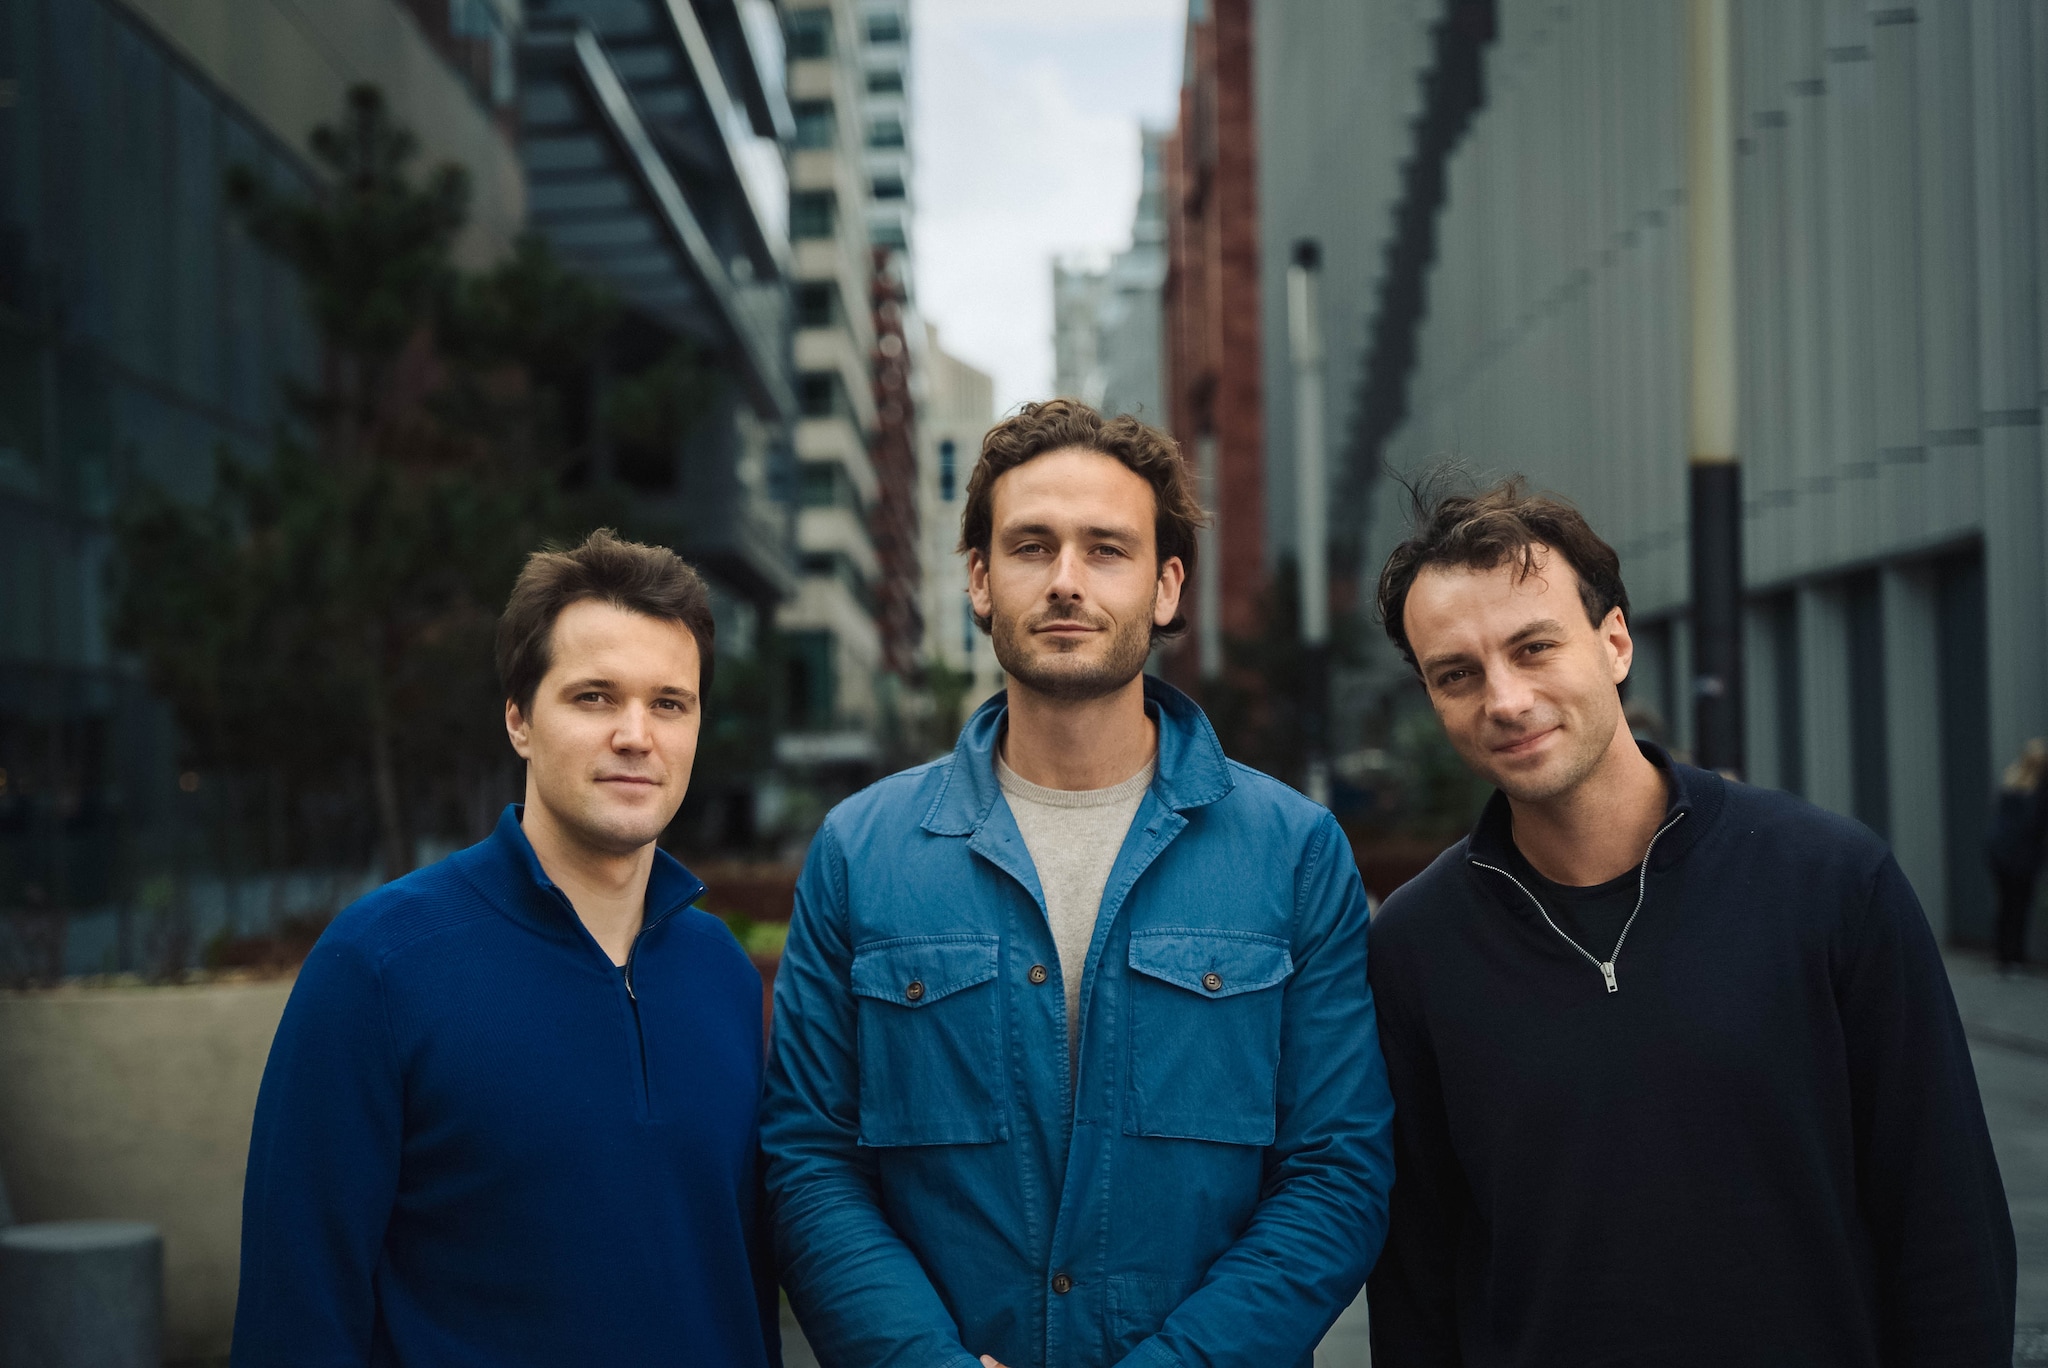
Met zijn schoolvrienden Victor Brouwer (27) en Diederik Nassenstein (27) besloot Maas te onderzoeken of dat anders kon. Zo kwamen ze op het idee van Duqu, een fintech die ondernemers direct toegang geeft tot geld dat nog vastzit in openstaande facturen. „Je uploadt een factuur en wij beoordelen binnen 24 uur of we die kunnen voorschieten. Er zijn geen vaste kosten of abonnementen en wij gaan niet tussen jou en je klant zitten, want die relatie heb jij zelf opgebouwd.”
Gedurende de eerste dertig dagen houdt Duqu 2,9 procent van het factuurbedrag in, daarna loopt de vergoeding naar rato door zolang het bedrag openstaat. „We richten ons vooral op snelgroeiende mkb’ers, omdat zij vaak grote bedragen hebben uitstaan bij klanten en ondertussen voorraad willen inkopen of nieuwe mensen willen aannemen. Dat kan niet als je niet bij het geld kunt dat je al hebt verdiend, maar wel met onze hulp. Wij zien onszelf als groeipartner en staan echt naast de ondernemer.”
Lees ook: Mkb-financiering verandert: non-bancaire leningen groeien, banken blijven goed voor 110 miljard
In het holst van de nacht achter betalingen aan
Voordat ondernemers daadwerkelijk geld via Duqu konden krijgen, waren Maas en zijn compagnons ongeveer anderhalf jaar bezig om hun idee in de praktijk te brengen. „De eerste pilots draaiden via Freelancers United en twee nachtclubs. Victor en ik hebben om kwart over vier ’s nachts in een nachtclub gestaan om een dj aan te spreken van wie de betaling al veel te lang openstond, wat uiteindelijk door een taalbarrière op een misverstand bleek te berusten. Diederik heeft ook geregeld bij mensen in een portiek gestaan. Dat waren een beetje onze cowboydagen.”
Die ervaringen wilden de drie in het begin bewust niet meteen uit handen geven. „Je kunt zoiets direct naar een incassobureau sturen, maar dan leer je er niets van. Wij wilden begrijpen: wie betaalt niet terug en waarom niet? Als je ondernemers wilt helpen en tegelijkertijd je eigen risico goed wilt inschatten, moet je weten waar het mis kan gaan.”
Met drie schoolvrienden all-in
Terwijl hun product steeds verder vorm kreeg, moesten Maas, Victor en Diederik ook ontdekken hoe je met drie vrienden een bedrijf runt. Ze kennen elkaar van het Vossius Gymnasium in Amsterdam en in het begin bemoeiden ze zich alle drie met vrijwel alles. „We hadden een beetje te veel cooks in the kitchen die met hetzelfde gerecht bezig waren. Dat is leuk en geeft veel energie, maar op een gegeven moment moet iedereen zijn eigen rol pakken. Dat is bij ons heel organisch gegaan.”
Diederik richt zich inmiddels met name op de operatie en klanten, Victor op technologie en AI en Maas op distributie, strategie en deels programmeren. „Tot een paar maanden geleden hadden we er allemaal nog een baan naast. Maar toen we zagen dat we een bedrijf hadden dat hout sneed en ondernemers terugkwamen, zijn we all-in gegaan.”
Meer dan 4 miljoen euro aan aanvragen
Dat openstaande facturen ondernemers behoorlijk in de weg kunnen zitten, merkten Maas en zijn compagnons al snel na de marktintroductie aan de grote hoeveelheid ondernemers die zich dagelijks aanmelden. „In de vier maanden dat we up and running zijn, is er voor meer dan 4 miljoen euro aan aanvragen binnengekomen. We selecteren streng, dus lang niet alles komt door de selectie. Maar bij elkaar hebben we inmiddels al zo’n 1,5 miljoen euro voorgeschoten.”
De aanvragen zijn afkomstig van een ‘dwarsdoorsnede van ondernemend Nederland’, vertelt Maas. „Dat kan een dj zijn die 350 euro laat voorschieten, zodat hij financiële ruimte heeft om apparatuur te kopen. Maar ook een bedrijf dat 85.000 euro nodig heeft om salarissen te betalen. Ze komen vanuit alle hoeken, dus de vraag remt ons op dit moment niet af. Het gaat er vooral om hoeveel geld wij beschikbaar hebben om uit te lenen.”
Waarom investeerders in de rij staan voor Duqu
Om vooraf zo goed mogelijk in te schatten aan wie ze verantwoord geld kunnen voorschieten, bouwden Maas en zijn compagnons een eigen systeem waarvan zo’n 95 procent van de kredietbeoordeling is geautomatiseerd. Met open banking en verschillende AI-agenten wordt onder meer gekeken naar transacties, bedrijfsactiviteiten, uitgavenpatronen en mogelijke fraude. Maas deed eerder mee aan House of Founders, waar ondernemers onderzochten hoe AI het bouwen van bedrijven kan versnellen. „Waar andere partijen misschien twintig mensen in een risicoteam hebben zitten, hebben wij twintig AI-agenten die allemaal een eigen takenpakket meekrijgen.”
Die manier van werken maakt Duqu volgens Maas interessant voor investeerders. Curiosity VC en No Such Ventures steken samen 1,5 miljoen euro in het bedrijf, niet alleen vanwege de snelle groei van het aantal aanvragen, maar ook omdat Duqu dankzij de geautomatiseerde beoordeling veel goedkoper en sneller kan opschalen dan traditionele financiers. „Ze zagen onze technologie en dachten: die jongens hebben hier iets te pakken.”
Volgend jaar naar 40 miljoen euro
Ondertussen kijken Maas, Victor en Diederik ook al verder dan factuurvoorschotten. „We zijn in gesprek met diverse banken, kredietverstrekkers en leasemaatschappijen die onze underwritingsoftware zouden kunnen gebruiken voor hun eigen kredietbeoordeling. Zo’n partij gebruikt dan onze technologie om aanvragen te beoordelen, maar wel onder zijn eigen naam en volgens zijn eigen regels. Als dat bij hen net zo goed werkt als bij ons, kan er nog een hele softwaretak naast ontstaan.”
Maar voorlopig blijft de kernfocus liggen op het uitbouwen van hun voorschotbusiness. „We willen komend jaar richting de 40 miljoen euro aan voorschotten gaan. Vanaf het begin hebben we veel geld opgehaald binnen onze eigen kringen, we geven obligaties uit vanaf 100.000 euro en we zijn in gesprek met institutionele partijen waarmee we grotere stappen kunnen zetten. Qua systemen zijn we klaar om nog veel harder te groeien, nu moet vooral de hoeveelheid geld die we kunnen uitlenen meegroeien.”
Lees ook: Druk op ondernemers door openstaande rekeningen: ‘3 ton schuld is kiezen tussen loon of incasso’